醉面|面馆连锁门店空间与就餐场景重塑
2012 年创立于北京,公开资料显示全国 300+ 家门店、年接待顾客超 400 万人次。图也为其重塑就餐场景,把「快餐感」换成「愿意坐下来」。
服务项目
门店空间设计就餐场景重塑品牌视觉延展
2012 年创立于北京,公开资料显示全国 300+ 家门店、年接待顾客超 400 万人次。图也为其重塑就餐场景,把「快餐感」换成「愿意坐下来」。
| 品牌品类 | 面馆 / 快餐连锁 |
|---|---|
| 创立时间 | 2012 年,北京 (品牌官网 / 百度百科) |
| 运营主体 | 北京龙悦餐饮管理有限公司 (工商公开信息) |
| 门店规模 | 全国 300+ 家,覆盖北京、天津、上海、武汉、石家庄、郑州、洛阳、济南、青岛等 10+ 城市 (品牌官网) |
| 经营数据 | 截至 2024 年 5 月直营门店超 210 家,年接待顾客超 400 万人次 (百度百科) |
| 客群结构 | 92% 顾客在 32 岁以下,其中 70% 上班族、30% 学生 (百度百科) |
| 资本动作 | 2017 年天使轮、2018 年 A 轮(番茄资本) (百度百科) |
| 图也服务范围 | 门店空间设计 / 就餐场景重塑 |
| 服务年份 | 图也未披露 |
| 项目周期 | 图也未披露 |
| 交付物清单 | 图也未披露 |
醉面 2012 年从北京起步,主打招牌肉酱面,到图也接手时全国已有 300+ 家门店,年接待顾客超 400 万人次。按公开数据,92% 的客人不到 32 岁,七成是上班族。这是个跑得很稳的模型:出餐快、价格亲民、复购高。
问题出在「稳」的另一面。原有店型的快餐感过重——桌椅排布按最大翻台率算,材质选型按最低成本走,灯光是照明而不是氛围。结果是:顾客愿意来吃,但不愿意多坐十分钟。
对一个客群七成是上班族的面馆来说,这是个具体的损失。上班族的午餐场景有两种:赶时间吃完就走,和想找个地方坐一会儿顺便吃完。原店型只承接了前一种。而后一种,恰恰是能拉起客单价和复购频次的场景——多坐十分钟,就可能多点一份小食、一杯饮料。
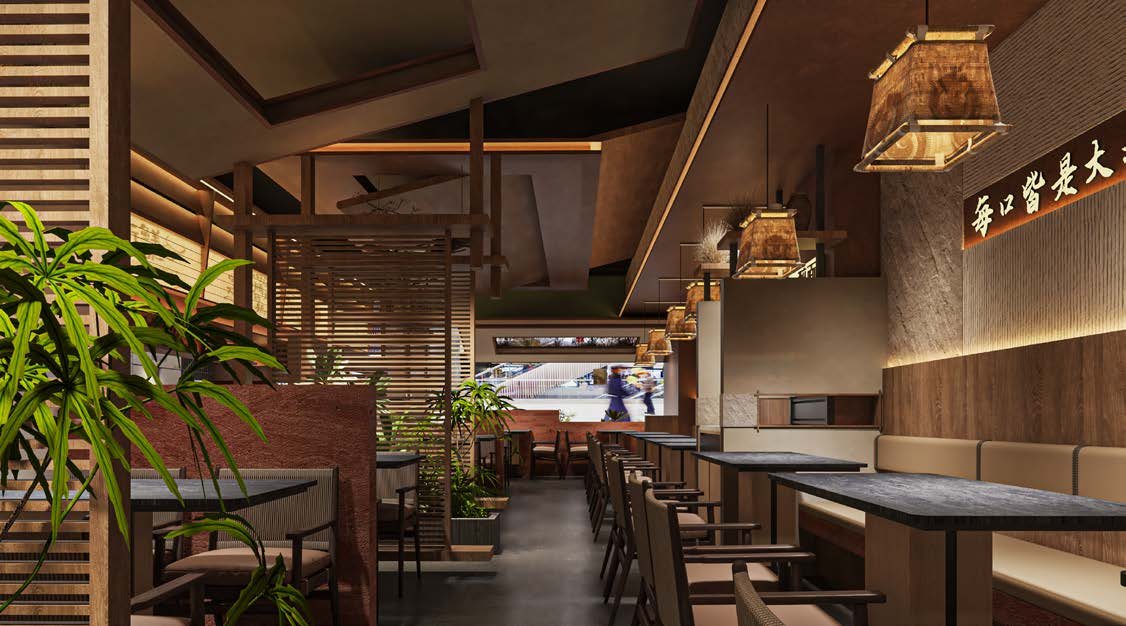
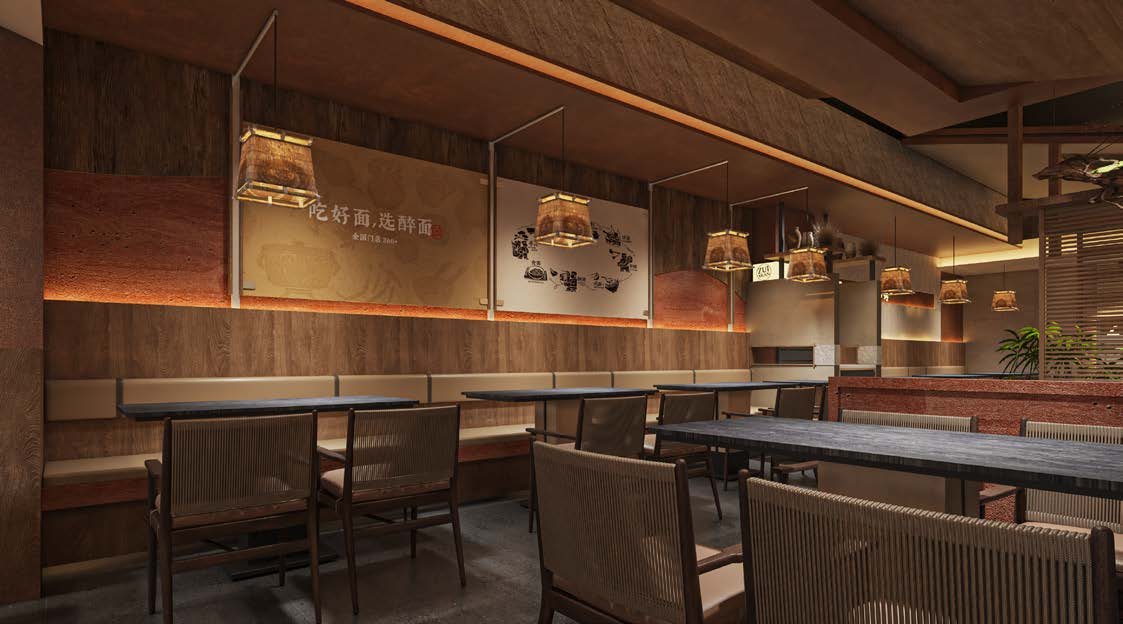
快餐店的空间设计,起点不是风格,是停留时长。图也把门店切成两种座位心理:靠墙和角落的位置做「可以待住」的,动线旁的位置做「吃完就走」的。同一家店里同时成立两种节奏,而不是全店一个标准。
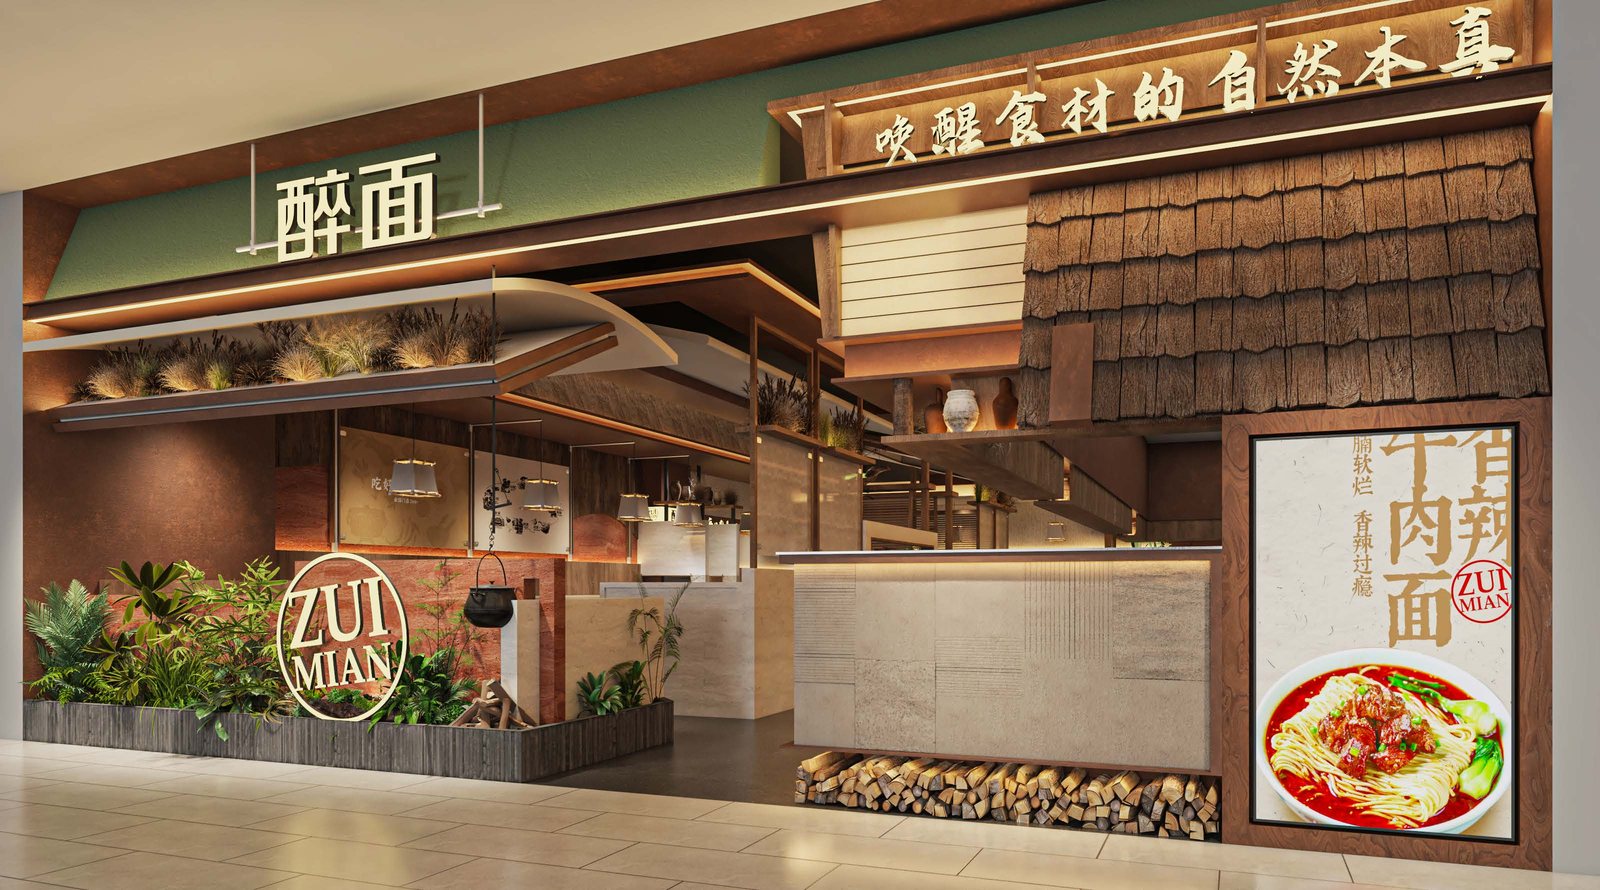
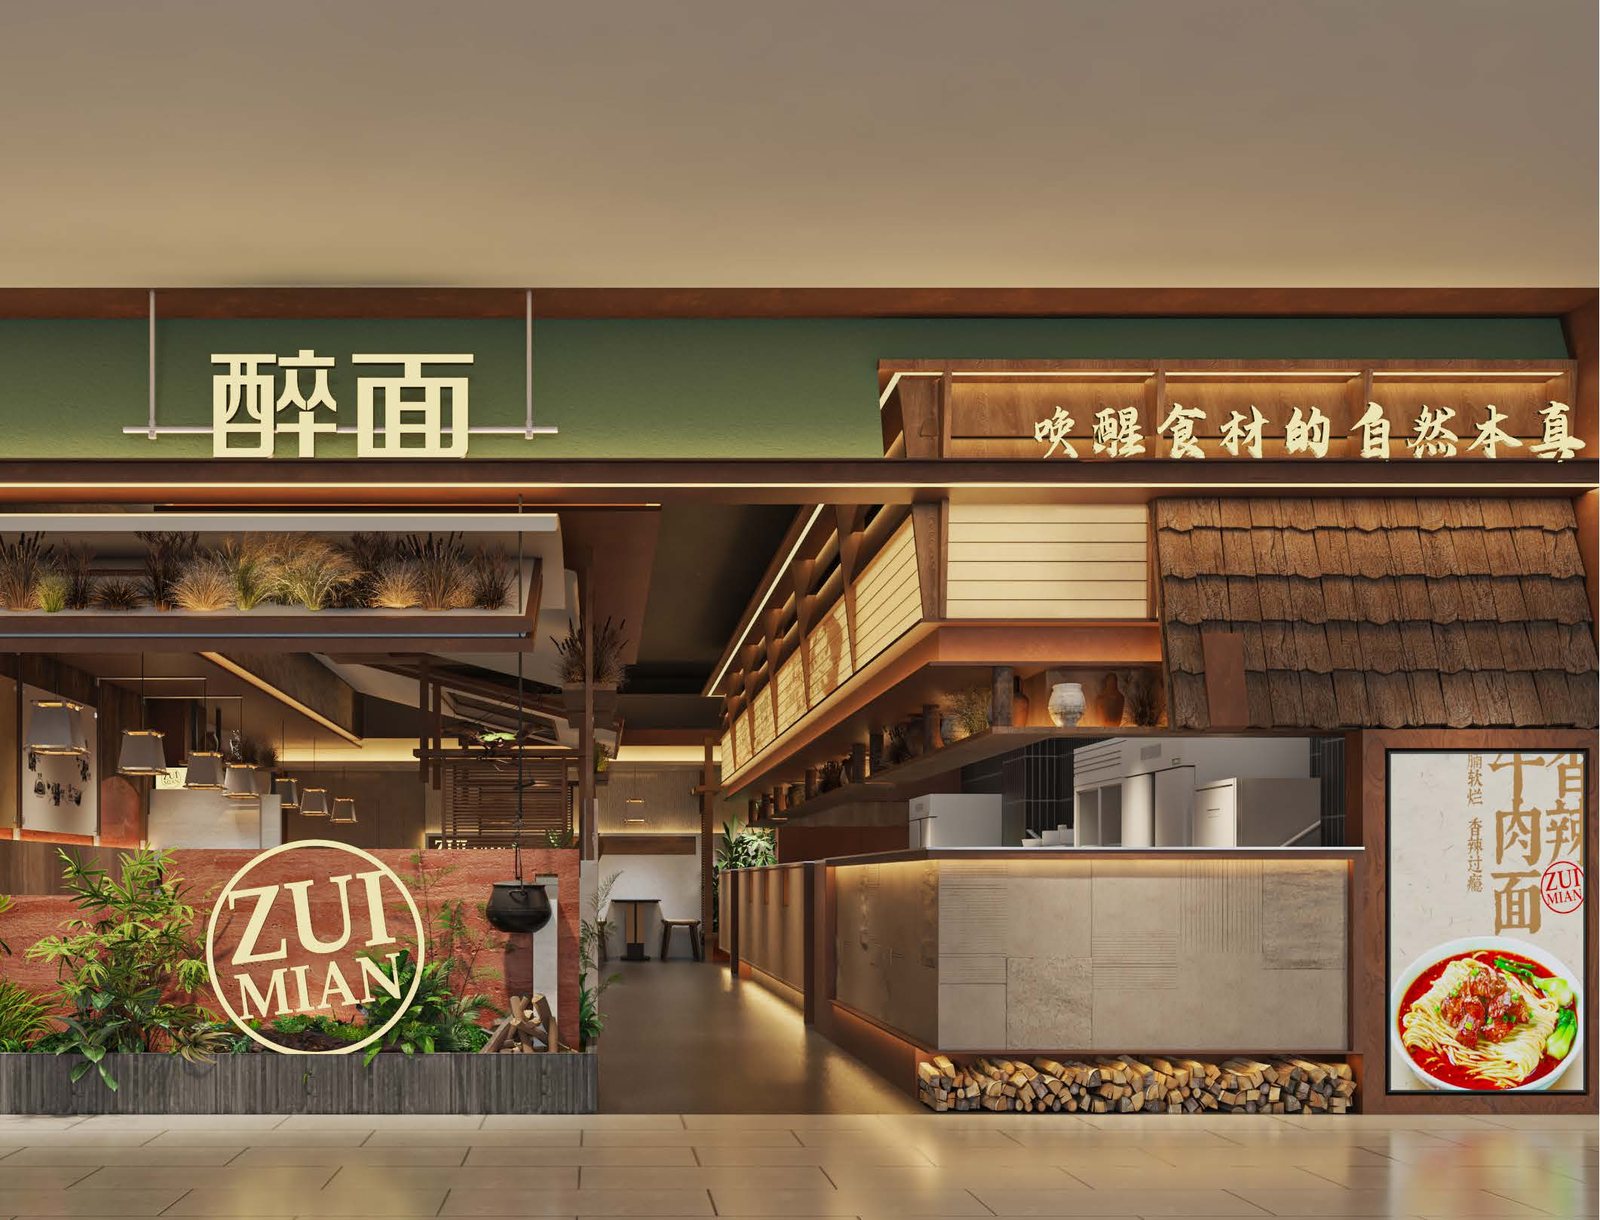
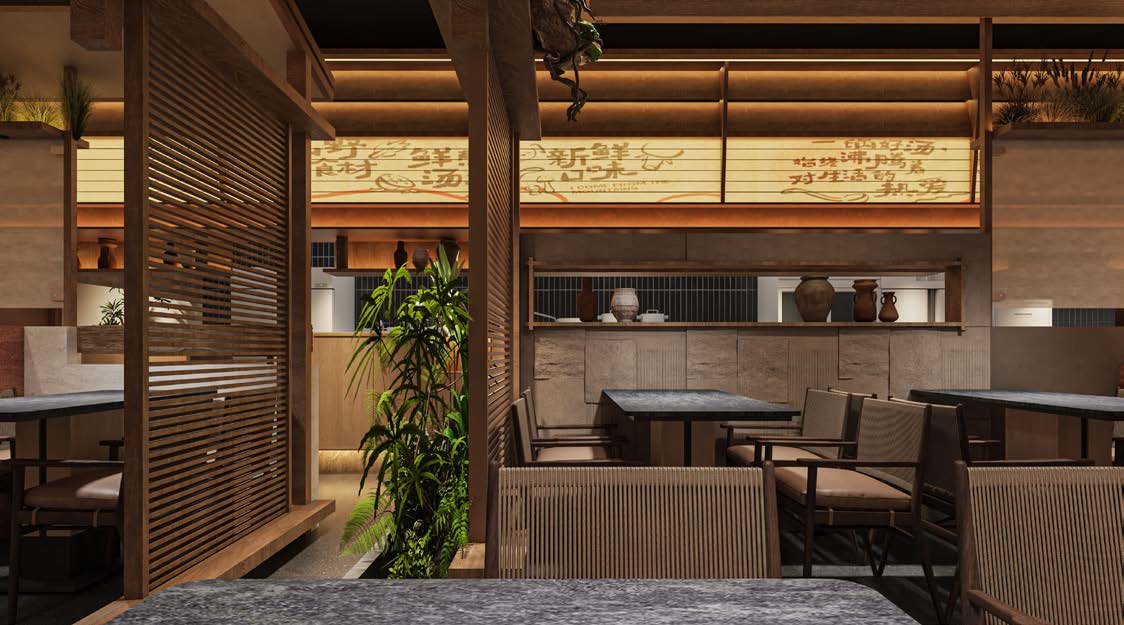
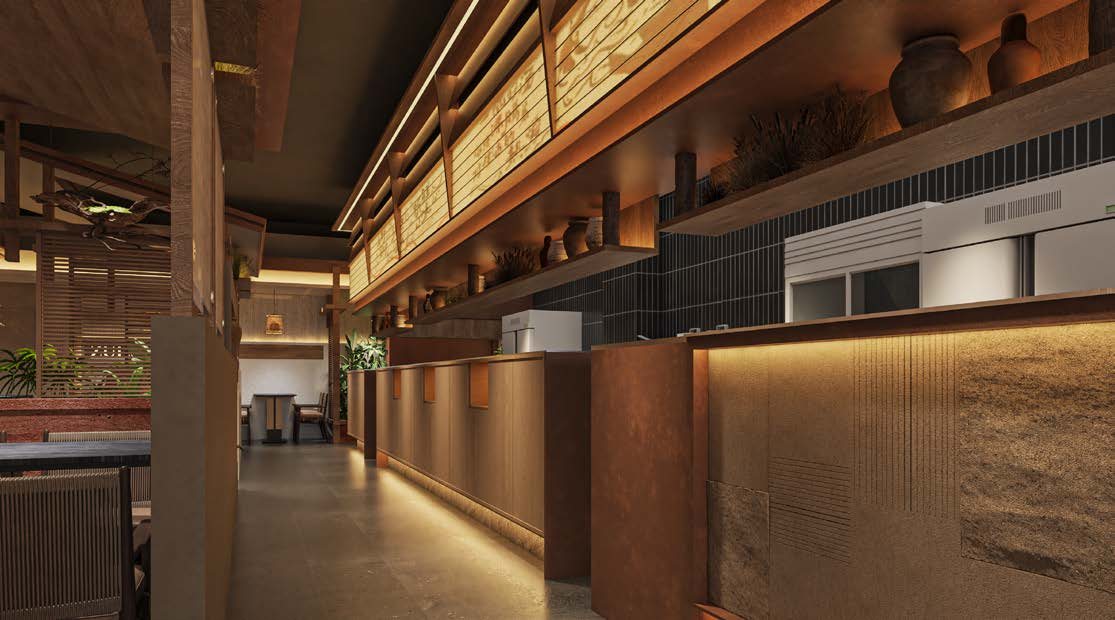
原店型的廉价感不是来自便宜,是来自「没有层次」——一种材料铺满全场,一种光打满全场。图也的做法是用原木和绿植建立自然基调,靠材质对比和灯光分层拉出质感,而不是靠换更贵的材料。
这是面馆这类高频快餐的核心约束:单店投入有硬上限,任何方案都必须落在「不显著增加造价」的前提里。所以能靠软装和灯光解决的,不动硬装。
醉面的产品主张有三个可验证的细节:面用鲜鸡蛋和、肉选可追溯品牌、酱用 10 种香辛料熬足 4 小时。这些都是「有时间成本」的东西,最怕被快餐感掩盖。
图也把原木绿植作为载体,重塑自然就餐场景——这个方向的作用不只是好看,而是让顾客在心理上把「这碗面是认真做的」和眼前的场景连起来。
面馆店型的落地难点是「三件事抢面积」:厨房要够大才能保证出餐速度,座位要够多才能摊薄租金,动线要够顺才能支撑高峰翻台。留给「氛围」的空间,往往只有靠墙那一圈。
所以图也把氛围投入集中在这几个高感知点:靠墙座位的背景处理、桌面材质与灯光的关系、绿植的位置与高度(不能挡动线、不能增加清洁负担)。这些都是低成本、高感知、易标准化的项。
另一个容易被忽视的点是维护成本。连锁门店的日常打理由店员完成,任何「好看但难清洁」的设计,三个月后都会变成负担。这一点在方案阶段就要和运营方对齐。
关于具体材料品牌、色值、单店造价与施工工艺,图也未对外披露。
图也案例页记录的交付目标是:紧扣品牌食材本真的核心,以原木绿植为载体重塑自然就餐场景,解决原有店型「快餐感过重、质感廉价、缺乏舒适就餐氛围」的问题。
品牌侧可交叉验证的公开信息:2020 年起醉面以门店员工持股模式扩张,据中国特许加盟展资料,连续三年门店数量以每年递增 60% 的速度增长;截至 2024 年 5 月直营门店超 210 家、年接待顾客超 400 万人次。这说明门店模型在持续被验证。
但需要说清:门店增长由产品、价格、选址、运营共同决定,不能归因于空间设计单一因素。图也亦未披露升级后的具体经营变化(客单价、停留时长、翻台率),本页不填写任何数字。
不收费、不推销方案。聊完你觉得不合适,我们也会告诉你该先做哪一步。